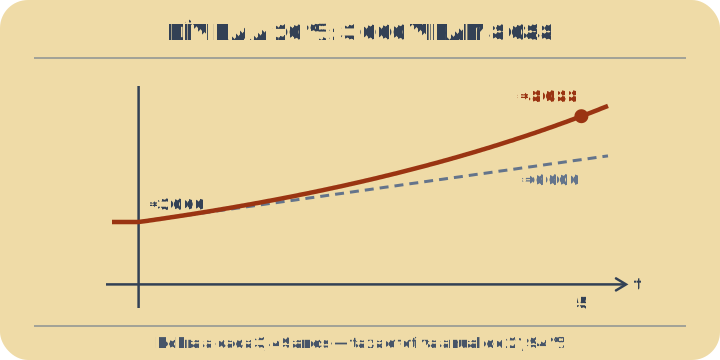
Explorador de Juros Compostos

como o crescimento exponencial supera a intuição linear

A carregar a simulação interativa...

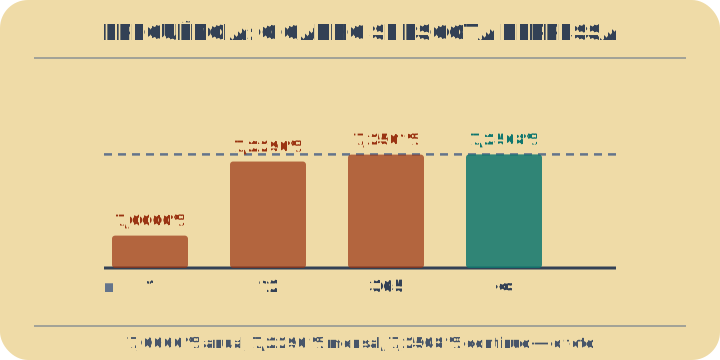
Capitalizar com mais frequência rende cada vez menos

Capitalizar com maior frequência ajuda, mas cada aumento de frequência traz um ganho menor. Tome como exemplo a predefinição Mercado bolsista: 10.000 $ a 7% durante trinta anos. A capitalização anual resulta em 76.122,55 $; a trimestral, em 80.191,83 $; a mensal, em 81.164,97 $; a diária, em 81.645,26 $. A primeira mudança acrescenta 4.069 $. A seguinte acrescenta 973 $ e, depois, apenas 480 $. Passar da capitalização horária para a capitalização contínua, expressa por A = Pert, acrescenta 69 cêntimos. Quase todo o ganho surge ao abandonar a capitalização anual.

Juros que rendem seus próprios juros

A magia dos juros compostos é que os juros de cada período são somados ao saldo, de modo que no período seguinte você ganha juros sobre um valor maior. Esse efeito de realimentação faz a poupança acelerar em vez de crescer em linha reta. Um atalho útil é a regra dos 72: divida 72 pela taxa anual em porcentagem para estimar em quantos anos seu dinheiro dobra. A 6%, são cerca de 12 anos.

Foi aqui que nasceu o número e

Experimente capitalizar $1 a 100% durante um ano. Com capitalização anual, vira $2; mensal, cerca de $2.61; e diária, aproximadamente $2.71. Quanto mais vezes você capitaliza, mais o resultado se aproxima de e ≈ 2.71828. Jacob Bernoulli esbarrou nesse limite em 1683 ao estudar os juros compostos — é literalmente de onde vem a constante e.

JUROS COMPOSTOS — QUAL PERGUNTA, E PARA QUE LADO ELES APONTAM?

Em que caso de capitalização você está?

Juros sobre juros são a ideia inteira, e transformam a reta numa curva: A = P(1 + r/n)^(nt) em vez de P(1 + rt). Em que caso você está depende do que pergunta. Quanto a capitalização realmente acrescenta? Quanto tempo até dobrar? O que acontece quando essa mesma curva aponta para uma dívida sua? E quanto a frequência de capitalização importa de fato?

Uma taxa modesta por muito tempo — a distância para os juros simples A = P(1 + r/n)nt
Quanto tempo até dobrar — e por que 72 funciona t2× ≈ 72 / r%
A mesma curva apontada para você — dívida capitaliza igualzinho (1 + r/n)n − 1
Com que frequência capitaliza — e por que isso deixa de importar n → ∞ ⇒ A = Pert

01

Uma taxa modesta por muito tempo — a distância para os juros simples

O que você sabe: Uma taxa que de fato se consegue numa poupança, deixada quieta por décadas. Compare A = P(1 + r/n)^(nt) com a reta dos juros simples P(1 + rt).

Fórmula: A = P(1 + r/n)nt

Exemplo resolvido: 5 000 a 4 % capitalizados mensalmente por 20 anos → 11 112,91, contra 9 000 com juros simples: a capitalização vale 2 112,91

Abrir este caso: poupança segura
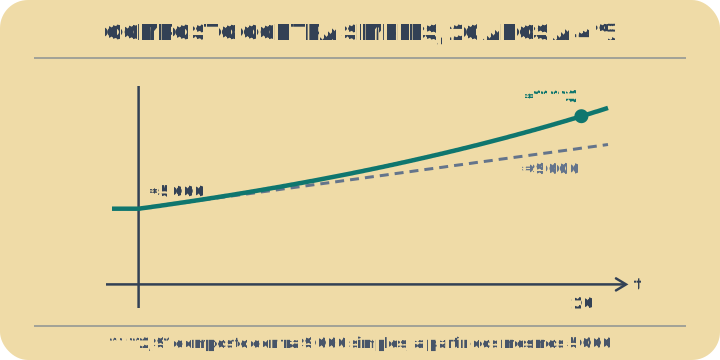
Uma taxa modesta por muito tempo — a distância para os juros simples. A curva composta se afasta da reta dos juros simples, devagar no começo. Uma taxa que de fato se consegue numa poupança, deixada quieta por décadas. Compare A = P(1 + r/n)^(nt) com a reta dos juros simples P(1 + rt).
A curva composta se afasta da reta dos juros simples, devagar no começo.

02

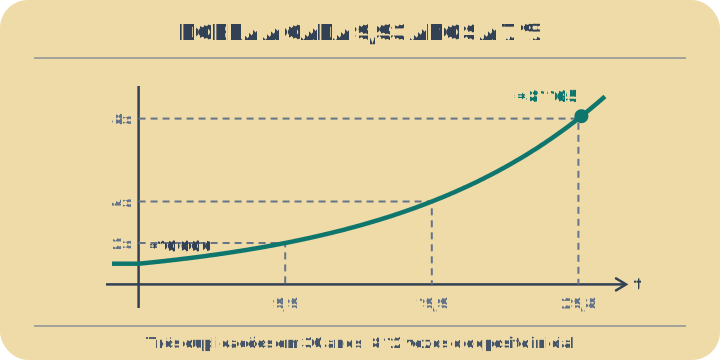
Quanto tempo até dobrar — e por que 72 funciona

O que você sabe: Uma taxa mais alta num horizonte longo. O que importa não é o ganho anual, e sim o tempo de duplicação, que depende só da taxa e não do quanto você começou.

Fórmula: t2× ≈ 72 / r%

Exemplo resolvido: 10 000 a 7 % capitalizados mensalmente dobram a cada 9,93 anos, então 30 anos dão pouco mais de três duplicações: 81 164,97, ou 8,12 vezes o depósito

Abrir este caso: média bolsista
Quanto tempo até dobrar — e por que 72 funciona. Cada duplicação leva os mesmos 9,93 anos, então a curva se inclina sem mudar de regra. Uma taxa mais alta num horizonte longo. O que importa não é o ganho anual, e sim o tempo de duplicação, que depende só da taxa e não do quanto você começou.
Cada duplicação leva os mesmos 9,93 anos, então a curva se inclina sem mudar de regra.

03

A mesma curva apontada para você — dívida capitaliza igualzinho

O que você sabe: Nada na fórmula sabe de quem é o dinheiro. Com taxa alta o tempo de duplicação é curto, e saldos não pagos crescem como poupança.

Fórmula: (1 + r/n)n − 1

Exemplo resolvido: 3 000 a 20 % capitalizados mensalmente por 5 anos → 8 087,91. O tempo de duplicação é 3,49 anos e a taxa efetiva anual é 21,94 %, não 20 %.

Abrir este caso: dívida cartão
A mesma curva apontada para você — dívida capitaliza igualzinho. Uma taxa alta inclina rápido a mesma curva, e aqui ela cresce contra você. Nada na fórmula sabe de quem é o dinheiro. Com taxa alta o tempo de duplicação é curto, e saldos não pagos crescem como poupança.
Uma taxa alta inclina rápido a mesma curva, e aqui ela cresce contra você.

04

Com que frequência capitaliza — e por que isso deixa de importar

O que você sabe: Aumentar n eleva a taxa efetiva, mas com retorno que despenca. Passando da capitalização diária, você está dentro do erro de arredondamento do limite contínuo, A = Pe^(rt).

Fórmula: n → ∞ ⇒ A = Pert

Exemplo resolvido: 1 000 a 7 % por 30 anos: 7 612,26 com capitalização anual, 8 116,50 mensal, 8 164,53 diária e 8 166,17 contínua

Abrir este caso: capitalização diária
Com que frequência capitaliza — e por que isso deixa de importar. Taxa efetiva contra frequência: quase todo o ganho já chegou na capitalização mensal. Aumentar n eleva a taxa efetiva, mas com retorno que despenca. Passando da capitalização diária, você está dentro do erro de arredondamento do limite contínuo, A = Pe^(rt).
Taxa efetiva contra frequência: quase todo o ganho já chegou na capitalização mensal.
Referências (1)
  • Insight block 3 — where the limit turned up: J. Bernoulli, "Quaestiones nonnullae de usuris, cum solutione problematis de sorte alearum." Acta Eruditorum, May 1690, 219–223 — the compound-interest question whose limit is e.

Problemas resolvidos na íntegra

  1. O valor de um ponto percentual de taxa de juro ao longo de trinta anos 5 passos

    Quanto vale um ponto percentual de taxa de juro ao longo de trinta anos, e como se compara isso com a capitalização mais frequente? A ferramenta fixa P = 1 000 a 7% nominais com capitalização mensal durante 30 anos, com o limite contínuo traçado ao lado.

    1. A capitalização mensal divide a taxa anual em doze partes iguais e aplica cada parte ao valor acumulado do saldo. Trinta anos correspondem a 360 dessas parcelas.

      i=rn=0.0712=0.00583‾,N=nt=12×30=360i=\frac{r}{n}=\frac{0.07}{12}=0.0058\overline{3},\qquad N=nt=12\times30=360
    2. Cada parcela multiplica o saldo pelo mesmo fator, pelo que a totalidade dos trinta anos é esse mesmo fator elevado ao número de parcelas.

      A=P(1+i)N=1000 (1.00583‾)360=8116.50,I=A−P=7116.50A=P(1+i)^{N}=1000\,(1.0058\overline{3})^{360}=8116.50,\qquad I=A-P=7116.50
    3. O modelo contínuo substitui os 360 passos por um limite, sendo a versão com que vale a pena trabalhar, porque nele a taxa e o tempo surgem apenas como o produto rt. A diferença entre os dois modelos é a confirmação de que a substituição de um pelo outro não altera a resposta.

      Ac=Pert=1000 e0.07×30=8166.17,Δ=Ac−A=49.67 (0.61%)A_c=Pe^{rt}=1000\,e^{0.07\times30}=8166.17,\qquad \Delta=A_c-A=49.67\ (0.61\%)
    4. Se r mudar em δ, então rt muda em tδ, pelo que o saldo final é multiplicado por etδ — um fator determinado apenas pelo horizonte temporal, sem P na expressão. Recalcular o saldo mensal exato a 6% testa se se pode confiar nesse atalho.

      A(r+δ)A(r)≈etδ:e−0.30=0.7408vs1000(1.005)3608116.50=6022.588116.50=0.7420\frac{A(r+\delta)}{A(r)}\approx e^{t\delta}:\quad e^{-0.30}=0.7408\quad\text{vs}\quad\frac{1000(1.005)^{360}}{8116.50}=\frac{6022.58}{8116.50}=0.7420
    5. Agora inverta-se a questão: que alteração na taxa teria rendido o mesmo dinheiro que a capitalização infinitamente frequente rendeu?

      etδ=1+ΔA ⟹ δ=ln⁡(1.006120)30=0.00610130=2.03×10⁻⁴e^{t\delta}=1+\frac{\Delta}{A}\ \Longrightarrow\ \delta=\frac{\ln(1.006120)}{30}=\frac{0.006101}{30}=2.03\times10^{-4}

    Resposta

    O saldo atinge 8 116,50, dos quais 7 116,50 são juros, e o limite contínuo situa-se imediatamente acima em 8 166,17 — uma diferença de 49,67. Esses 49,67 são todo o ganho da capitalização infinitamente frequente em vez da mensal, valendo cerca de dois centésimos de ponto percentual na taxa. Baixar a taxa para 6% custa, em alternativa, 2 093,92, o que é 42 vezes mais, porque o horizonte temporal multiplica qualquer variação da taxa: ao longo de t anos, uma variação δ altera o saldo por um fator de etδ, pelo que trinta anos transformam uma pequena diferença em r numa grande diferença de dinheiro. Dos quatro números que aqui se podem definir, a frequência de capitalização é o que menos importa — três centésimos de ponto na taxa já superam todo o salto do mensal para o contínuo.

    δ=ln⁡ ⁣(1+Δ/A)t=2.03×10−4vsn:12→∞\delta=\frac{\ln\!\left(1+\Delta/A\right)}{t}=2.03\times10^{-4}\qquad\text{vs}\qquad n:12\to\infty
  2. Transformar 10 000 em 81 164,97 ao longo de 30 anos a 7% com capitalização mensal 7 passos

    O painel transforma 10.000 em 81.164,97 ao longo de 30 anos a 7% com capitalização mensal. Ninguém faz isso de cabeça, e por isso toda a gente cita a Regra dos 72: o dinheiro duplica em cerca de 72/7 ≈ 10,3 anos. De onde vem o 72, e quando é que mente?

    Abrir este problema na ferramenta

    1. Comece pelo número do painel, porque o tempo de duplicação já lá está escondido.

      A=P(1+rn)nt=10 000(1+0.0712)360=81 164.97,I=A−P=71 164.97A=P\left(1+\frac{r}{n}\right)^{nt}=10\,000\left(1+\frac{0.07}{12}\right)^{360}=81\,164.97,\qquad I=A-P=71\,164.97
    2. Divida pelo montante inicial e pergunte que potência de dois é aquilo. Pouco mais de três duplicações em trinta anos, portanto uma duplicação leva 9,9310 anos — e repare que o capital se cancelou. É por isso que ninguém pergunta com quanto começou.

      AP=8.1165=2 3.0209 ⟹ t2=303.0209=9.9310\frac{A}{P}=8.1165=2^{\,3.0209}\ \Longrightarrow\ t_2=\frac{30}{3.0209}=9.9310
    3. Deduza-o como deve ser, em vez de o ler de um quociente: iguale o saldo ao dobro do capital e resolva. O P cancela-se pela mesma razão, e o resultado coincide até à quarta casa com o caminho anterior.

      2P=P(1+rn)nt2 ⟹ t2=ln⁡2nln⁡ ⁣(1+r/n)=0.69314712ln⁡(1.005833‾)=9.93102P=P\left(1+\tfrac{r}{n}\right)^{nt_2}\ \Longrightarrow\ t_2=\frac{\ln2}{n\ln\!\left(1+r/n\right)}=\frac{0.693147}{12\ln(1.00583\overline{3})}=9.9310
    4. Compare agora com a regra popular. A Regra dos 72 é enunciada para capitalização anual, portanto n = 1: o tempo exato é 10,2448 anos e a regra diz 10,2857. Quinze dias de desvio, numa década.

      n=1:t2=ln⁡2ln⁡1.07=10.2448727=10.2857Δ=0.0409 (≈15 d)n=1:\quad t_2=\frac{\ln2}{\ln1.07}=10.2448\qquad\frac{72}{7}=10.2857\qquad \Delta=0.0409\ (\approx15\ \mathrm{d})
    5. Então de onde vem o 72? Multiplique o tempo de duplicação pela taxa em percentagem e o r quase se cancela. Desenvolvendo o logaritmo até ao segundo termo, não sobra constante nenhuma, mas 69,31 com uma pequena correção que cresce com a taxa.

      100 r t2=100 rln⁡2ln⁡(1+r)≈100 rln⁡2r(1−r2)=69.311−r2≈69.31(1+r2)100\,r\,t_2=\frac{100\,r\ln2}{\ln(1+r)}\approx\frac{100\,r\ln2}{r\left(1-\tfrac r2\right)}=\frac{69.31}{1-\tfrac r2}\approx69.31\left(1+\tfrac r2\right)
    6. Avalie isso a três taxas. A constante verdadeira sobe, e 72 é apenas o valor por onde ela passa perto dos 8% — um compromisso centrado nas taxas sobre as quais realmente se discute.

      r=2%: 70.01r=8%: 72.05r=15%: 74.39r=2\%:\ 70.01\qquad r=8\%:\ 72.05\qquad r=15\%:\ 74.39
    7. Fica uma coisa por explicar: 69,31 arredonda para 69, e em taxas baixas 70 está mais perto do correto do que 72. Nenhum dos dois venceu.

      72=23⋅32 ⇒ 1,2,3,4,6,8,9,12,18,24,36,7270=2⋅5⋅7 ⇒ 1,2,5,7,10,14,35,7072=2^{3}\cdot3^{2}\ \Rightarrow\ 1,2,3,4,6,8,9,12,18,24,36,72\qquad 70=2\cdot5\cdot7\ \Rightarrow\ 1,2,5,7,10,14,35,70

    Resposta

    A constante não é constante: vale 70,0 a 2%, 72,1 a 8% e 74,5 a 15%, e 72 é onde calha estar para um retorno típico de longo prazo. A razão por que a regra popular o preferiu aos mais exatos 69,3 ou 70 é aritmética, não análise. 72 = 2³·3², portanto divide-se limpamente por 1, 2, 3, 4, 6, 8, 9, 12, 18, 24 e 36; 70 = 2·5·7 não se divide limpamente por quase nada que apareça numa conversa sobre juros. Uma regra que se faz de cabeça tem de ser divisível de cabeça, e isso venceu a exatidão.

    t2 r%≈69.31(1+r2):70.0 (2%),  72.1 (8%),  74.5 (15%)t_2\,r_{\%}\approx69.31\left(1+\tfrac r2\right):\quad 70.0\ (2\%),\ \ 72.1\ (8\%),\ \ 74.5\ (15\%)